

HÜDA PAR Genel Başkanı Zekeriya Yapıcıoğlu’ndan 200 Metrekareye Kadar Konutlar İçin Emlak Vergisi Muafiyeti Teklifi
HÜDA PAR Genel Başkanı Zekeriya Yapıcıoğlu ve üç milletvekilinin imzasıyla hazırlanan kanun teklifi TBMM Başkanlığına sunuldu. Teklif, brüt 200 metrekareyi geçmeyen tek konut sahiplerinin gelir ve statü şartı aranmaksızın emlak vergisinden muaf tutulmasını öngörüyor. Birden fazla konutu bulunanların da fiilen ikamet ettikleri tek mesken için muafiyetten yararlanabilmesini amaçlayan düzenlemenin ayrıntıları ve gerekçeleri açıklandı.

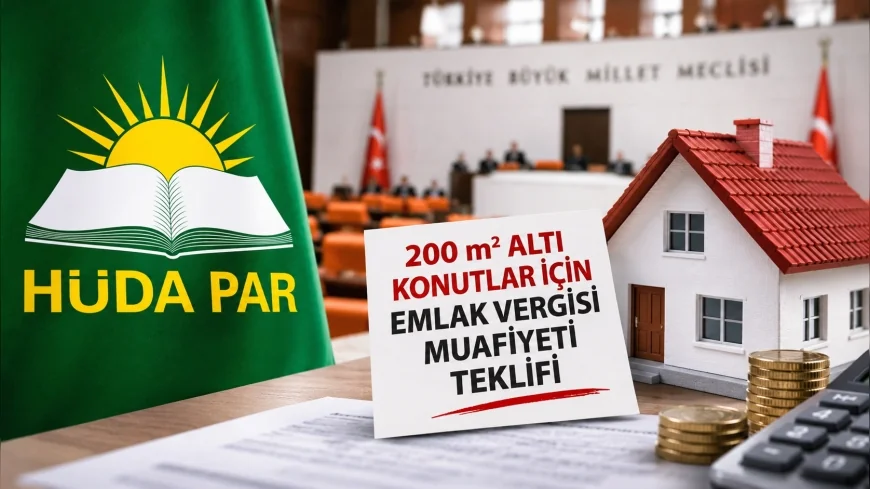
HÜDA PAR, vatandaşların barınma hakkının korunması ve emlak vergisi yükünün hafifletilmesi amacıyla hazırladığı kanun teklifini Türkiye Büyük Millet Meclisi (TBMM) Başkanlığına sundu. Teklifle, brüt yüzölçümü 200 metrekareyi geçmeyen tek konuta sahip vatandaşların herhangi bir gelir veya sosyal statü şartı aranmaksızın emlak vergisinden muaf tutulması hedefleniyor.
HÜDA PAR Genel Başkanı Zekeriya Yapıcıoğlu, Gaziantep Milletvekili Şahzade Demir, Mersin Milletvekili Faruk Dinç ve Batman Milletvekili Serkan Ramanlı'nın imzasını taşıyan “1319 Sayılı Emlak Vergisi Kanununda Değişiklik Yapılmasına Dair Kanun Teklifi”, düşük ve orta gelirli vatandaşların barınma hakkının desteklenmesini ve vergilendirmede sosyal adaletin güçlendirilmesini amaçlıyor.
“200 Metrekareyi Geçmeyen Tek Konutlar Emlak Vergisinden Muaf Tutulsun”
TBMM Başkanlığına sunulan düzenlemeye göre, brüt yüzölçümü 200 metrekareyi geçmeyen tek meskene sahip vatandaşlar, gelir düzeyleri veya sosyal statüleri dikkate alınmaksızın emlak vergisinden muaf tutulacak.
Teklif, yalnızca tek konutu bulunan vatandaşlarla sınırlı kalmayacak. Birden fazla konuta sahip olan kişiler de fiilen ikamet ettiklerini beyan ve belgelendirdikleri, brüt 200 metrekareyi geçmeyen tek bir meskenleri için emlak vergisi muafiyetinden yararlanabilecek.
Düzenlemeyle ticari kazanç amacıyla kullanılmayan ve barınma ihtiyacını karşılayan konutların vergilendirilmesinde sosyal devlet ilkesinin esas alınması öngörülüyor.
“Barınma Hakkı Sosyal Devletin Güvencesindedir”
Kanun teklifinin genel gerekçesinde, Anayasa'nın sosyal devlet ilkesini düzenleyen 2. maddesine, devletin temel amaç ve görevlerini belirleyen 5. maddesine ve konut hakkını güvence altına alan 57. maddesine atıfta bulunuldu.
Barınma ihtiyacının anayasal güvence altında olduğu belirtilen gerekçede şu ifadelere yer verildi:
“Anayasanın 2. maddesinde Cumhuriyetin nitelikleri arasında sayılan ‘sosyal devlet’ ilkesi, devletin toplumdaki ekonomik ve sosyal açıdan zayıf kesimleri korumasını, gelir dağılımındaki adaletsizlikleri gidermesini ve vatandaşlarına insanca bir yaşam düzeyini garanti etmesini şart koşar. Sosyal devletin en somut tezahür alanlarından biri de kişilerin barınma ihtiyacının güvence altına alınmasıdır.”
Gerekçede, devletin vatandaşların ekonomik ve sosyal refahını koruma yükümlülüğüne de dikkat çekilerek şu değerlendirme yapıldı:
“Anayasa’nın ‘Devletin temel amaç ve görevleri’ başlıklı 5. maddesi; kişilerin ve toplumun refah, huzur ve mutluluğunu sağlamayı, insanın maddi ve manevi varlığının gelişmesi için gerekli şartları hazırlamaya çalışmayı devletin temel ödevi olarak saymıştır.”
“Devletin Konut ve Barınma Hakkını Koruma Sorumluluğu Var”
Kanun teklifinin gerekçesinde, devletin konut hakkına ilişkin sorumluluğunun yalnızca vatandaşların konut edinmesini sağlamakla sınırlı olmadığı vurgulandı.
Vatandaşların sahip oldukları konutları ağır mali yükler nedeniyle kaybetme veya geçim sıkıntısına düşme riskine karşı korunması gerektiği belirtilerek şu ifadelere yer verildi:
“Anayasa'nın ‘Konut Hakkı’ başlıklı 57. maddesi; ‘Devlet, şehirlerin özelliklerini ve çevre şartlarını gözeten bir planlama sınırları içinde, konut ihtiyacını karşılayacak tedbirleri alır.’ hükmünü amirdir.”
Gerekçenin devamında, konut hakkının korunmasının devletin sosyal sorumlulukları arasında bulunduğu belirtilerek şu değerlendirme yapıldı:
“Bu hüküm devlete sadece yeni konut yapma veya edindirme yükümlülüğü yüklememekte; aynı zamanda kişinin barınma ihtiyacını karşılayan meskenini, ağır mali yükler veya vergi baskısı sebebiyle kaybetme ya da geçim sıkıntısına düşme riskine karşı koruma sorumluluğu da vermektedir.”
“Vergilendirmede Ödeme Gücü ve Sosyal Adalet Esas Alınmalıdır”
Teklifin gerekçesinde, emlak vergisinin vatandaşların mali gücü ve sosyal adalet ilkesi çerçevesinde değerlendirilmesi gerektiği ifade edildi.
Anayasa'nın vergi ödevini düzenleyen 73. maddesine atıfta bulunulan gerekçede şu ifadelere yer verildi:
“Anayasa'nın ‘Vergi Ödevi’ başlıklı 73. maddesinde yer alan ‘Herkes, kamu giderlerini karşılamak üzere, mali gücüne göre, vergi ödemekle yükümlüdür. Vergi yükünün adaletli ve dengeli dağılımı, maliye politikasının sosyal amacıdır.’ ilkesi uyarınca; vergilendirmede ‘ödeme gücü’ ve ‘sosyal adalet’ esas alınmalıdır.”
Düzenlemeyle, vatandaşların temel barınma ihtiyaçlarını karşıladıkları konutların vergilendirilmesinde ekonomik koşulların ve sosyal devlet sorumluluğunun dikkate alınması amaçlanıyor.
“Mevcut Emlak Vergisi Muafiyeti Yeterli Değil”
Kanun teklifinde, mevcut Emlak Vergisi Kanunu kapsamında belirli şartları taşıyan vatandaşlara sıfır oranlı emlak vergisi imkânı sağlandığı ancak bu uygulamanın bütün konut sahiplerini kapsamadığı belirtildi.
Mevcut düzenlemenin kapsamına ilişkin gerekçede şu ifadeler kullanıldı:
“Mevcut Emlak Vergisi Kanununda, tek meskene sahip muhtaç, emekli, dul ve yetimler gibi belirli kesimlere sıfır oranlı emlak vergisi imkânı tanınmış olsa da; tek bir meskende fiilen ikamet eden veya birden fazla meskene sahip olmakla birlikte barınma ihtiyacını tek bir mesken üzerinden karşılayan vatandaşlarımız bu muafiyetten yararlanamamaktadır.”
Teklifin gerekçesinde, ticari kazanç amacıyla kullanılmayan ve temel barınma ihtiyacını karşılayan brüt 200 metrekareyi geçmeyen konutların emlak vergisine tabi tutulmasının adaletli vergilendirme ilkesiyle bağdaşmadığı savunuldu.
“Birden Fazla Konutu Olanlar da Muafiyetten Yararlanabilecek”
TBMM'ye sunulan kanun teklifinin en dikkat çeken hükümlerinden biri, birden fazla konuta sahip vatandaşların da belirli koşullarla emlak vergisi muafiyetinden yararlanabilmesine yönelik düzenleme oldu.
Teklifin kapsamı genel gerekçede şu ifadelerle açıklandı:
“Kanun teklifi ile tek meskene sahip olanların brüt 200 metrekareyi geçmeyen bu meskenleri ile birden fazla meskene sahip olanların fiilen ikamet ettiklerini beyan ve tevsik ettikleri brüt 200 metrekareyi geçmeyen tek meskenleri emlak vergisinden muaf tutulmaktadır.”
Buna göre, birden fazla konutu bulunan vatandaşların muafiyetten yararlanabilmesi için ilgili meskende fiilen ikamet ettiklerini beyan etmeleri ve bunu belgelendirmeleri gerekecek.
Muafiyet, birden fazla konutu bulunan kişilerin bütün taşınmazlarını değil, belirtilen şartları karşılayan tek bir meskenini kapsayacak.
“Konut Edinme Hakkının Kullanılması Desteklenecek”
Kanun teklifinin birinci maddesinin gerekçesinde, düzenlemenin temel amacının barınma ihtiyacını karşılayan konutların emlak vergisinden muaf tutulması olduğu belirtildi.
Madde gerekçesinde şu ifadelere yer verildi:
“Madde ile barınma ihtiyacını karşılayan, brüt yüzölçümü 200 m²’yi geçmeyen tek meskene sahip olanların bu meskeni ile birden fazla meskene sahip olanların fiilen ikamet ettiklerini beyan ve tevsik ettikleri brüt yüzölçümü 200 m²’yi geçmeyen tek meskeni emlak vergisinden muaf tutulmaktadır.”
Gerekçede ayrıca, “Böylece konut edinme hakkının kullanılması desteklenmekte ve söz konusu vergilendirmede sosyal amacın dikkate alınması sağlanmaktadır.” denildi.
Emlak Vergisi Kanununa Yeni Muafiyet Hükmü Eklenmesi Öngörülüyor
HÜDA PAR tarafından hazırlanan üç maddelik kanun teklifiyle, 29 Temmuz 1970 tarihli ve 1319 sayılı Emlak Vergisi Kanunu'nun 4. maddesinde değişiklik yapılması öngörülüyor.
Teklifin birinci maddesinde, kanunun 4. maddesinin birinci fıkrasında yer alan “(a), (b), (s), (y) ve (z) fıkraları” ibaresinden sonra “ile brüt yüzölçümü 200 m²’yi geçmeyen tek meskene sahip olanların bu meskeni” ifadesinin eklenmesi teklif edildi.
Aynı maddeye eklenmesi öngörülen yeni hüküm ise şöyle düzenlendi:
“aa) Brüt yüzölçümü 200 m²’yi geçmeyen tek meskene sahip olanların bu meskeni ile birden fazla meskene sahip olanların fiilen ikamet ettiklerini beyan ve tevsik ettikleri brüt yüzölçümü 200 m²’yi geçmeyen tek meskeni.”
“Kanun Yayımlandığı Tarihte Yürürlüğe Girecek”
Üç maddeden oluşan kanun teklifinin ikinci maddesi, düzenlemenin yürürlüğe giriş tarihini belirliyor.
Teklifin ikinci maddesinde, “Bu Kanun yayımı tarihinde yürürlüğe girer.” hükmüne yer verildi.
Üçüncü maddede ise “Bu Kanun hükümlerini Cumhurbaşkanı yürütür.” ifadesi bulunuyor.
HÜDA PAR'ın TBMM Başkanlığına sunduğu teklifin yasalaşması halinde, brüt 200 metrekareyi geçmeyen tek meskene sahip vatandaşlar ile birden fazla konutu bulunmasına rağmen belirtilen şartları sağlayan kişiler, düzenlemenin kapsamı doğrultusunda emlak vergisi muafiyetinden yararlanabilecek.
Tepkiniz Nedir?
 Beğen
0
 Beğenmiyorum
0
 Aşk
0
 Komik
0
 Öfkeli
0
 Üzgün
0
 Vay
0